


¿Quién paga la hipoteca en el divorcio?
Esta es una de las principales dudas económicas que surgen cuando una pareja decide separarse. La misma preocupación aparece con las cuentas bancarias, las tarjetas de crédito, los préstamos personales y las demás deudas que figuran a nombre de ambos. Aunque uno de los cónyuges deje la vivienda familiar o el convenio regulador establezca quién asume las cuotas, esta decisión no siempre libera automáticamente al otro frente al banco.
En Abogados Lara sabemos que estas dudas generan mucha incertidumbre, porque de la forma en que se gestionen depende, en gran medida, la estabilidad económica de cada persona tras la ruptura. Por eso hemos preparado esta guía práctica con recomendaciones claras y los pasos que debes seguir.
Lo primero: entiende tu régimen económico matrimonial
Antes de tomar cualquier decisión, es esencial saber bajo qué régimen económico está tu matrimonio, ya que esto determina qué es de quién:
- Gananciales (régimen habitual si no se pactó otra cosa mediante capitulaciones matrimoniales): en general, los bienes y ganancias obtenidos durante el matrimonio pertenecen a ambos cónyuges por igual, con independencia de quién los generara. El dinero ahorrado durante el matrimonio en cuentas, aunque figure a nombre de uno solo, puede tener naturaleza ganancial.
- Separación de bienes: cada cónyuge mantiene la propiedad y gestión de su propio patrimonio, incluidas sus cuentas y ahorros, salvo lo adquirido conjuntamente.
- Participación: régimen menos habitual que combina elementos de los dos anteriores y que se liquida al finalizar el matrimonio.
Si tienes dudas sobre qué régimen te corresponde o cómo se reparte el patrimonio al finalizar el matrimonio, te lo explicamos con detalle en nuestro artículo sobre liquidación de bienes gananciales.
Paso 1: No hagas movimientos económicos precipitados
Es muy habitual que, ante el miedo a quedarse sin nada, uno de los cónyuges retire de golpe todo el dinero de la cuenta común. Esto puede jugar en tu contra. Si el dinero es ganancial, deberá integrarse igualmente en la liquidación posterior, y una retirada injustificada y no consensuada puede considerarse un acto en fraude de los derechos del otro cónyuge, generando una obligación de reintegro o compensación.
Recomendación: si detectas riesgo real de que la otra parte vaya a disponer del dinero común de forma abusiva, consulta primero con tu abogado sobre las medidas cautelares o protectoras que puedes solicitar, en lugar de actuar unilateralmente.
Paso 2: Haz un inventario completo de cuentas, tarjetas y productos financieros
Antes de negociar nada, es fundamental tener claridad total sobre:
- Todas las cuentas bancarias, sean conjuntas o individuales, de ambos cónyuges.
- Depósitos, fondos de inversión, planes de pensiones y otros productos de ahorro.
- Tarjetas de crédito y débito, y a qué cuenta están vinculadas.
- Préstamos personales, hipotecarios o de consumo, indicando titulares y avalistas.
- Domiciliaciones y suscripciones automáticas asociadas a cada cuenta.
Un listado detallado evita sorpresas y facilita enormemente la negociación del convenio regulador.
Paso 3: Diferencia entre cuentas conjuntas e individuales
- Cuentas conjuntas: cualquiera de los titulares puede operar de forma independiente, salvo que se haya configurado como «cuenta mancomunada» (firma conjunta obligatoria), lo cual es menos habitual en cuentas familiares.
- Cuentas individuales: en principio, solo el titular puede operar, pero el saldo acumulado durante el matrimonio puede considerarse ganancial y ser objeto de reparto, dependiendo del régimen económico y del origen del dinero.
Paso 4: Comunica la situación al banco cuanto antes
Es muy recomendable, en cuanto se produce la ruptura, dirigirse a la entidad bancaria para:
- Informar de la situación de crisis matrimonial.
- Solicitar, si es posible, que las operaciones relevantes en cuentas conjuntas requieran la firma de ambos titulares.
- Revisar y cancelar autorizaciones o tarjetas adicionales que ya no correspondan (por ejemplo, tarjetas del cónyuge sobre una cuenta que quedará a nombre exclusivo del otro).
- Detectar domiciliaciones que sigan cargándose sobre una cuenta compartida y reorganizarlas.
Paso 5: Las deudas y préstamos conjuntos, el punto más delicado
Esta es, con diferencia, la cuestión que genera más consultas en nuestro despacho. Claves esenciales:
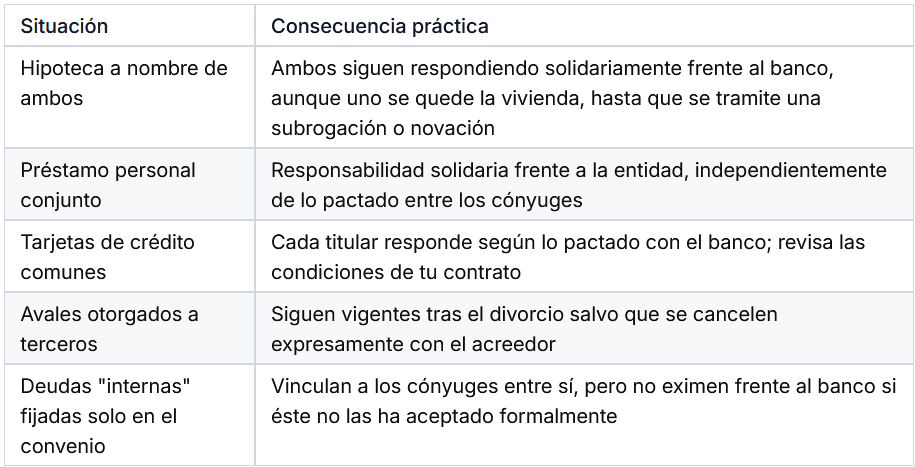
Punto clave que mucha gente desconoce: que el convenio regulador diga que «la hipoteca la pagará solo uno de los dos» no elimina la responsabilidad del otro frente al banco si ambos figuran como titulares del préstamo. Para que uno quede realmente liberado, es imprescindible tramitar con la entidad bancaria una subrogación (el otro cónyuge asume la deuda en solitario) o una novación del contrato de préstamo. Mientras el banco no lo acepte formalmente, ambos siguen siendo responsables solidarios, y si el que se queda la vivienda deja de pagar, el banco puede reclamar al otro.
Paso 6: ¿Quién paga la hipoteca en el divorcio si uno de los cónyuges se queda en la vivienda?
Es habitual que uno de los cónyuges (normalmente el progenitor custodio) permanezca en la vivienda familiar. Esto genera varias combinaciones posibles:
- Uso de la vivienda sin cambio de titularidad hipotecaria: ambos siguen debiendo la hipoteca al banco, con independencia de quién la habite; suele pactarse que quien se queda la casa asuma el pago, pero conviene formalizarlo también frente al banco.
- Subrogación de la hipoteca: el cónyuge que se queda la vivienda pasa a ser el único titular del préstamo, liberando al otro. Requiere aprobación del banco, que valorará solvencia.
- Venta de la vivienda y reparto del remanente: tras vender, se liquida la hipoteca pendiente y se reparte el resto según el porcentaje de titularidad o el régimen económico matrimonial.
Si además existe una pensión compensatoria en juego, es importante saber cómo puede afectar el uso de la vivienda a su cálculo o extinción; lo tratamos en profundidad en Divorcio: uso de la vivienda y pensión compensatoria por convivencia con nueva pareja.
Paso 7: Refleja todo con precisión en el convenio regulador
Un buen convenio regulador debe detallar, sin ambigüedades:
- El destino de cada cuenta y tarjeta, y el reparto del saldo existente en el momento de la ruptura.
- Quién asume cada deuda y préstamo, y qué sucede si el banco no acepta liberar a uno de los titulares.
- Un calendario claro para la liquidación de bienes gananciales, si procede, evitando dejar la cuestión «para más adelante» de forma indefinida.
- Cláusulas de garantía o compensación en caso de impago por parte de quien asume una deuda común.
Un convenio regulador incompleto no solo genera problemas económicos, sino también conflictos relacionados con la custodia y las medidas paternofiliales; puedes leer más sobre este tema en Divorcios y medidas paternofiliales.
¿Qué ocurre si mi ex deja de pagar su parte de la hipoteca tras el divorcio?
Si ambos seguís siendo titulares del préstamo ante el banco, la entidad puede reclamarte a ti el pago íntegro, con independencia de lo que diga el convenio regulador entre vosotros. En ese caso, tendrías derecho a reclamar posteriormente a tu ex cónyuge la parte que le correspondía, pero frente al banco, la responsabilidad es solidaria. Por ello insistimos tanto en la importancia de formalizar la subrogación o novación cuanto antes.
Preguntas frecuentes
No es recomendable hacerlo de forma unilateral y sin justificación. Puede considerarse un acto en fraude de los derechos del otro cónyuge y deberá compensarse posteriormente en la liquidación de gananciales.
No, automáticamente no. Mientras el banco no acepte una subrogación o novación, ambos titulares siguen respondiendo del préstamo frente a la entidad.
Depende del régimen económico matrimonial y de si la deuda benefició a la familia o fue estrictamente personal y ajena al matrimonio; es un aspecto que debe analizarse caso por caso con la documentación correspondiente.
Si eres titular o cotitular de esa tarjeta y de la cuenta asociada, sí, salvo que se cancele o se reorganice con el banco.
Según el régimen económico matrimonial, puede formar parte de la masa a repartir en la liquidación de bienes gananciales, incluso si figura a nombre de un solo cónyuge.
Para operaciones que afecten a productos conjuntos (como una subrogación), el banco normalmente exigirá la conformidad o comparecencia de ambos titulares.
Depende del tipo de reclamación, pero conviene no demorar estas gestiones, ya que cuanto más tiempo pase, más complicado puede ser reunir pruebas y llegar a acuerdos.
Protege tu patrimonio desde el primer día del proceso
Los aspectos económicos de un divorcio —cuentas, tarjetas, hipoteca, deudas— son tan determinantes para tu futuro como la custodia o la pensión de alimentos, y los errores cometidos en esta fase, muchas veces por precipitación o desconocimiento, pueden salir muy caros y ser difíciles de corregir después.
En Abogados Lara (Alcorcón y Móstoles) te ayudamos a:
- Analizar tu situación patrimonial y tu régimen económico matrimonial.
- Negociar con los bancos la subrogación o novación de hipotecas y préstamos.
- Redactar un convenio regulador claro y completo que evite sorpresas y conflictos futuros.
Reclamar cantidades adeudadas o proteger tu parte si detectas movimientos abusivos.
Consúltanos antes de tomar cualquier decisión sobre cuentas, tarjetas o deudas comunes. Cuanto antes actúes con el asesoramiento adecuado, mejor podrás proteger tu patrimonio.
Acude a nuestro bufete de abogados en Alcorcón o Móstoles, donde te indicaremos la mejor forma de proceder, y te ofrecemos una primera consulta gratuita* para estudiar tu caso sin compromiso. Contacta con nosotros hoy mismo en el teléfono 91 642 64 34 / 91 746 81 78 por WhatsApp al 665 59 60 55 o en el correo electrónico consulta@abogadoslara.es .
*Presencial, consultar condiciones


